Источник
Разбор в Книжном Кубе
Краткий обзор фильма из рубрики #Economics, на базе которого собрана эта глава.
Источник
Разбор в Книжном Кубе
Краткий обзор фильма из рубрики #Economics, на базе которого собрана эта глава.
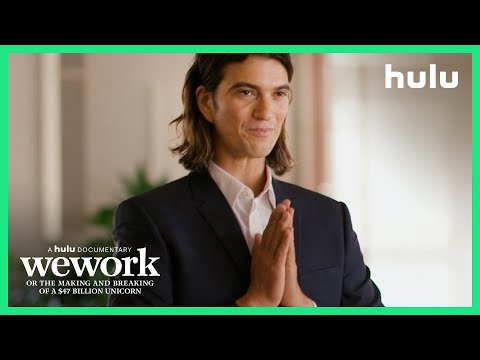
WeWork: Or the Making and Breaking of a $47 Billion Unicorn
История о том, как real-estate бизнес с narrative "мы tech" дошел до оценки $47 млрд, провалил IPO и в итоге пришел к банкротству и реструктуризации.
Год
2021
Режиссер
Jed Rothstein
Длительность
~104 минуты
Платформа релиза
Hulu
Краткое саммари
WeWork стартовал как сеть коворкингов в 2010 году, но продавал рынку не аренду рабочих мест, а идею "физической социальной сети" и "изменения мира". На этой риторике компания получила огромный венчурный капитал и частную оценку в ~47 млрд долларов.
В 2019 году при подготовке к IPO публичные документы вскрыли слабую экономику, сомнительный governance и высокую зависимость компании от харизмы основателя. Оценка резко сжалась, IPO сорвалось, CEO ушел, а для многих сотрудников equity фактически обесценился.
После попытки перезапуска через SPAC в 2021-м структурная проблема не исчезла: длинные обязательства по аренде против короткой выручки клиентов. Пандемия добила модель, и в ноябре 2023 года компания вошла в процедуру банкротства для реструктуризации.
Таймлайн: как раздувался и лопнул пузырь
2010-2018
Экспансия под narrative "мы tech"
Быстрый рост локаций и масштабных обещаний, крупные раунды от SoftBank, приватная оценка в районе $47 млрд.
2019
Провал IPO и кризис доверия
Проспект эмиссии вскрывает убытки и governance-проблемы. Оценка резко падает, основатель уходит с поста CEO.
2021
Возврат на биржу через SPAC
Формальный выход на публичный рынок не лечит бизнес-модель: долговая и арендная конструкция остается уязвимой.
2023
Chapter 11 и реструктуризация
После шока от удаленной работы и высокой стоимости капитала компания подает заявление о банкротстве в США.
Что это означает для инженеров
Архитектура не спасает плохую unit-экономику
Можно отлично строить сервисы, BI и мобильное приложение, но если core-модель убыточна на уровне cash flow, технология не компенсирует фундаментальный разрыв.
NFR должны включать экономическую обратимость
Для зрелых продуктов важно закладывать не только availability/performance, но и способность быстро сокращать footprint: инфраструктура, контракты, команды, продуктовые направления.
"Tech narrative" требует честных метрик
Если компания называет себя tech, инженерной организации нужно уметь показать долю software-driven преимущества: автоматизация операций, margin uplift, скорость масштабирования без линейного роста издержек.
Техдолг бывает и финансовым
Длинные юридические обязательства, сложные каптаб-решения и перекос в incentive модели создают такой же системный риск, как и legacy-платформа.
Что это означает для руководителей
| Зона | Антипаттерн WeWork | Практика для лидера |
|---|---|---|
| Стратегия | Vision без проверяемой экономики | Связывать стратегию с unit economics и cash runway |
| Governance | Слабый board challenge и конфликт интересов | Независимые проверки решений и прозрачные related-party rules |
| Культура | Культ личности вместо ответственности | Культура данных, dissent и письменных решений (ADR/RFC) |
| Люди | Сотрудники несут downside, но не видят риски | Честно объяснять риск equity, ликвидность и сценарии dilution |
Глубокий вывод: где проходит граница "мы tech"
Для технического лидера важен не лейбл компании, а источник конкурентного преимущества. Если рост зависит от доступа к дешевому капиталу и агрессивного левериджа, а не от воспроизводимого software/ops flywheel, это сигнал высокого стратегического риска.
На практике полезно проверять три вопроса: (1) что произойдет с моделью при росте ставки капитала, (2) может ли компания расти без пропорционального роста fixed obligations, (3) что в нашем продукте действительно является технологическим moat, а что только маркетинговой упаковкой.